
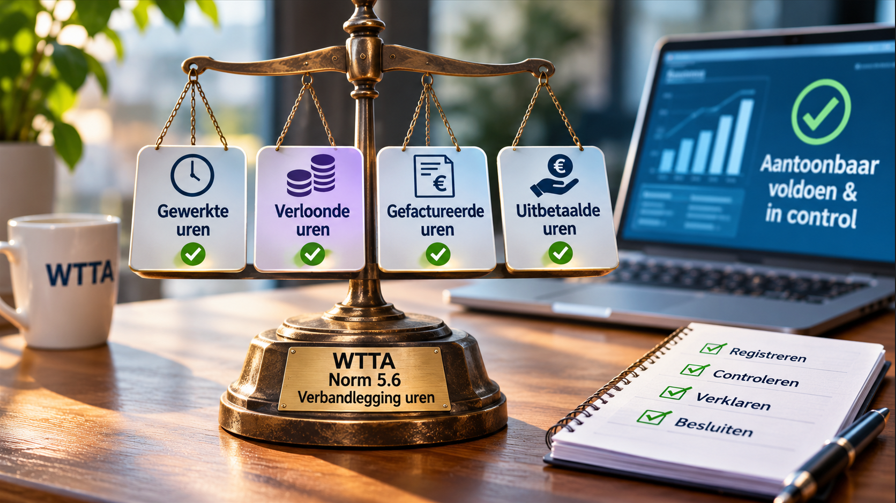
De uren zijn goedgekeurd, de loonstroken zijn verstuurd en de facturen zijn betaald. De administratie lijkt op orde. Maar wat gebeurt er wanneer de gewerkte uren, verloonde uren en gefactureerde uren niet op elkaar aansluiten? Juist daar wordt zichtbaar of een organisatie aantoonbaar in control is.
Een gewone maandafsluiting
Het is de eerste werkdag van de maand.
Bij een detacheringsbedrijf worden de urenstaten gecontroleerd. De salarisadministratie heeft de lonen verwerkt en de financiële afdeling maakt de facturen gereed.
Alles verloopt volgens planning.
Totdat een medewerker een verschil opmerkt.
Een gedetacheerde arbeidskracht heeft volgens de urenregistratie 32 uur gewerkt. Op de loonstrook staan 36 verloonde uren. De opdrachtgever krijgt 32 uur gefactureerd.
Er ontbreken vier uren.
Of toch niet?
Na controle blijkt dat de medewerker vier uur ziek is geweest en daarvoor recht had op loondoorbetaling.
Het verschil is verklaarbaar.
Maar stel dat niemand deze controle had uitgevoerd. Of dat de verklaring nergens was vastgelegd.
Dan waren dezelfde cijfers aanwezig geweest, maar had de organisatie niet kunnen aantonen waarom zij juist waren.
En daarin zit het verschil tussen een administratie hebben en een administratie beheersen.
De WTTA kijkt verder dan een keurige urenstaat
De Wet toelating terbeschikkingstelling van arbeidskrachten (WTTA) introduceert een toelatingsstelsel voor ondernemingen die arbeidskrachten ter beschikking stellen.
Een belangrijk onderdeel daarvan is het normenkader waarop inspectie-instellingen uitleners gaan beoordelen.
In de op 25 februari 2026 gepubliceerde Regeling Waadi staat onder norm 5.6, Verbandlegging uren, dat gewerkte, verloonde, gefactureerde en uitbetaalde uren met elkaar in overeenstemming moeten zijn.
Daarbij moet rekening worden gehouden met onder meer verlof, ziekte, compensatie en leegloop.
De norm maakt onderscheid tussen twee controles.
Norm 5.6.a: de aansluiting tussen gewerkte en gefactureerde uren.
Norm 5.6.b: de aansluiting tussen gewerkte, verloonde en uitbetaalde uren, met de relevante correcties en verklaringen.
Het gaat dus niet om vier kolommen die altijd exact hetzelfde getal moeten bevatten.
Het gaat erom dat verschillen verklaarbaar zijn.
Een werknemer kan immers betaald verlof opnemen, ziek zijn of onder een jaarurenmodel vallen. In dergelijke situaties kunnen de aantallen uren terecht van elkaar afwijken.
De onderneming moet die afwijkingen wel kunnen onderbouwen.
Vier registraties, één verhaal
Stel dat een uitzendorganisatie 200 arbeidskrachten heeft geplaatst bij verschillende opdrachtgevers.
Iedere maand verwerkt zij duizenden uren.
Die uren komen terug in verschillende administraties: de planning, de tijdregistratie, de loonadministratie en de financiële administratie.
Een afwijking kan verschillende oorzaken hebben.
Misschien is overwerk wel geregistreerd maar niet verloond. Misschien zijn uren dubbel gefactureerd. Of een periode is bij de ene administratie afgesloten terwijl bij de andere nog een correctie openstaat.
Niet iedere afwijking is een overtreding.
Maar iedere onverklaarde afwijking verdient aandacht.
De NAU bevestigt dat inspecteurs niet alleen documenten opvragen, maar juist ook onderzoeken of informatie uit verschillende administraties met elkaar overeenkomt.
Aantoonbaar voldoen betekent daarom niet dat er nooit verschillen ontstaan. Het betekent dat verschillen worden ontdekt, onderzocht, verklaard en waar nodig gecorrigeerd.
De uitlener: van registreren naar controleren
Bij de uitlener ligt de primaire verantwoordelijkheid voor de eigen loon- en personeelsadministratie.
De uitlener moet kunnen verklaren welke uren zijn gewerkt, welke uren worden verloond en hoe deze aansluiten op de betaling en facturatie.
Een effectieve maandelijkse controle begint met het verbinden van deze gegevens.
Wanneer een verschil ontstaat, moet zichtbaar zijn wat de oorzaak is, wie deze heeft onderzocht en welke correctie eventueel is uitgevoerd.
Dat voorkomt dat afwijkingen zich maandenlang opstapelen en pas tijdens een inspectie aan het licht komen.
Bovendien beschermt het de arbeidskracht. Een fout in de urenregistratie kan immers rechtstreeks gevolgen hebben voor het loon.
De inlener: meer dan een factuur goedkeuren
De inlener heeft een andere verantwoordelijkheid.
Hij beschikt doorgaans niet over de volledige loonadministratie van de uitlener. Dat hoeft ook niet.
Wel moet hij de informatie die voor zijn eigen werkzaamheden relevant is, betrouwbaar kunnen vaststellen.
Denk aan de daadwerkelijk gewerkte uren, afwijkingen van afspraken en de vraag via welke onderneming de arbeidskracht is ingezet.
Vanaf 1 januari 2028 komt daar de verplichting bij om bij toelatingsplichtige uitleners de juiste toelatingsstatus te controleren, met inachtneming van toepasselijke uitzonderingen en overgangsregelingen.
De NAU adviseert daarnaast om gedurende de samenwerking aandacht te besteden aan de naleving van afspraken, waaronder correcte betaling.
Een betrouwbare samenwerking vraagt dus om duidelijke afspraken over informatie, signalering en opvolging.
De intermediair: controle over meerdere schakels
Bij doorlenen krijgt de controle nog een extra dimensie.
Een uitzendbureau levert een arbeidskracht aan een intermediair. Die stelt de arbeidskracht vervolgens ter beschikking aan de uiteindelijke opdrachtgever.
In deze keten kunnen meerdere urenregistraties en facturen ontstaan.
De bedragen op de facturen hoeven niet gelijk te zijn. Iedere onderneming kan immers een eigen tarief hanteren.
Maar de onderliggende uren moeten wel met elkaar in verband kunnen worden gebracht.
Het WTTA-normenkader bevat hiervoor, naast norm 5.6, afzonderlijke bepalingen over in- en doorlenen in norm 5.7.
Bij daadwerkelijk doorlenen hebben de betrokken uitleners vanaf de toelatingsplicht ieder hun eigen verplichtingen. Een onderneming die uitsluitend bemiddelt, is niet automatisch uitlener; de feitelijke werkzaamheden zijn bepalend.
Een afwijking vraagt om een besluit
Stel dat bij de maandafsluiting blijkt dat een arbeidskracht 148 uur gefactureerd heeft gekregen, terwijl slechts 140 gewerkte uren geregistreerd zijn.
De administratie signaleert een verschil van acht uur.
Wat nu?
De verantwoordelijke onderzoekt of sprake is van een administratieve fout, een aanvullende afspraak of een onjuiste registratie.
Misschien moet de factuur worden aangepast. Misschien is de urenregistratie onvolledig.
En mogelijk heeft de afwijking gevolgen voor de beoordeling van een lopende plaatsing.
De uitkomst vraagt om een menselijk besluit.
De organisatie legt vast wie de situatie heeft beoordeeld, op welke informatie het besluit is gebaseerd en welke vervolgstap nodig is.
Een eerder genomen plaatsingsbesluit hoeft niet automatisch ongeldig te worden. Wel kunnen nieuwe feiten aanleiding geven om dat besluit opnieuw te beoordelen.
Daarmee ontstaat een herleidbaar proces van signalering tot opvolging.
Wat betekent dit voor bedrijfscontinuïteit?
Onverklaarde verschillen raken meer dan de administratie.
Structurele fouten kunnen gevolgen hebben voor loonbetalingen, klantrelaties en inspectieresultaten.
Onder het toekomstige toelatingsstelsel kan ernstige of aanhoudende niet-naleving uiteindelijk ook gevolgen hebben voor de toelatingsstatus van een uitlener.
Een onderneming die zulke problemen tijdig herkent, kan ingrijpen voordat de gevolgen groter worden.
Dat is niet alleen compliance.
Dat is risicobeheersing én bescherming van de bedrijfscontinuïteit.
Spitimas WTTA: inzicht in feiten, controles en besluiten
Spitimas WTTA ondersteunt organisaties bij het vastleggen en beoordelen van plaatsingen, ketenrelaties en periodieke controlefeiten.
Daarbij kunnen vastgelegde gegevens in verband worden gebracht met toepasselijke normeisen, waaronder de verbandlegging van uren.
Bevindingen, adviezen en menselijke besluiten worden navolgbaar geregistreerd.
Dat betekent niet dat iedere afwijking automatisch wordt opgelost of dat de volledige loon- en factuuradministratie zonder menselijke tussenkomst wordt gecontroleerd.
De productfilosofie blijft:
Spitimas beoordeelt, adviseert en registreert. De mens beslist.
De echte waarde van een maandafsluiting
Een maandafsluiting wordt vaak gezien als het moment waarop de administratie klaar is.
Maar misschien moeten we dat anders bekijken.
Het is juist het moment waarop een organisatie kan vaststellen of de werkelijkheid, de registratie en de financiële verwerking nog op elkaar aansluiten.
Wanneer verschillen worden verklaard en besluiten worden vastgelegd, ontstaat aantoonbare beheersing.
Niet omdat alle cijfers altijd hetzelfde zijn.
Maar omdat de organisatie begrijpt waarom zij verschillen.
Aantoonbaar voldoen is kunnen laten zien dat de gegevens kloppen. Aantoonbaar in control zijn is weten wat u moet doen wanneer ze niet kloppen.
